
انتخاب بهترین صندوق طلا برای سرمایهگذاری مستلزم تحلیل دقیق بازدهی دورهای و محاسبه حباب قیمتی برای جلوگیری از ورود در قلههای هیجانی بازار است. این مطلب با تکیه بر آمارهای رسمی بورس تهران، ابزارهای لازم برای شناسایی سودآورترین صندوقها و مدیریت ریسک بر پایه ارزش ذاتی داراییها را در اختیار شما میگذارد.
خلاصه:
- مقیاس دارایی و پتانسیل بازدهی: صندوقهای طلا ظرفیت بالایی در جذب نقدینگی دارند؛ به طوری که صندوق جواهر زاگرس در بازه سالانه منتهی به تاریخ فروردین 1405 با جذب بیش از ۱۷ هزار میلیارد ریال دارایی تحت مدیریت، توانسته بازدهی سالانه 216 را ثبت کند و حجم معاملاتی معادل ۱۰.۱ میلیون واحد در یک روز داشته باشد.
- کنترل حباب در صندوقهای شمشمحور: تمرکز بر شمش طلا به جای سکه، حباب قیمتی را در محدوده منفی یا نزدیک به صفر نگه میدارد؛ به طوری که حباب قیمتی در صندوقهای پیشرو مانند جواهر منفی ۰.۱۶ درصد ثبت شده است. این وضعیت امکان خرید دارایی در قیمت پایینتر از ارزش ذاتی (NAV ابطال) را برای سرمایهگذار فراهم میکند.
- بهینهسازی هزینههای معاملاتی: کارمزد خرید و فروش در صندوقهای پیشرو مانند جواهر به ۰.۰۲ درصد کاهش یافته است که این رقم در مقایسه با کارمزد استاندارد ۰.۱۲ درصدی بورس و هزینههای ۷ تا ۳۰ درصدی خرید طلای فیزیکی در بازار سنتی، سود خالص سرمایهگذار را به حداکثر میرساند.
صندوق پشتوانه طلا (Gold ETC) چیست و چگونه کار میکند؟
صندوقهای پشتوانه طلا ابزارهای سرمایهگذاری هستند که هدف آنها دنبال کردن بازدهی قیمت طلا است. برخلاف خرید فیزیکی سکه یا شمش که چالشهای نگهداری و هزینههای جانبی دارد، این صندوقها دارایی را در خزانه بانکی امین نگهداری میکنند و شما گواهی مالکیت مشاع از آن دارایی را در کد بورسی خود دارید.
مکانیسم فعالیت این صندوقها بر پایه ارزش خالص دارایی یا NAV استوار است. مدیر صندوق نقدینگی جذب شده را صرف خرید سکه طلا یا شمش میکند. قیمت هر واحد صندوق در تابلو معاملاتی بورس بر اساس عرضه و تقاضا تعیین میشود اما همواره میل به همگرایی با NAV یا همان قیمت واقعی طلاهای داخل صندوق دارد.
مزیت اصلی این روش حذف ریسکهای فیزیکی مانند سرقت، عیار تقلبی یا هزینههای اجرت ساخت و تفاوت قیمت خرید و فروش سکه است. شما با حداقل مبلغ ۵۰۰ هزار تومان میتوانید وارد این بازار شوید که برای خریدهای فیزیکی عملاً غیرممکن است.
نکات مهم برای انتخاب برترین صندوق طلا
به طور خلاصه:
یک صندوق طلای بهینه باید نوسان قیمت را بدون تحمیل ریسکهای کاذب بازتاب دهد:
- ترکیب دارایی شمشمحور: حداقل ۷۰ تا ۸۰ درصد پرتفوی مبتنی بر شمش طلا باشد (مانند صندوق طلای جواهر زاگرس) تا اثر منفی تخلیه حباب سکه خنثی شود.
- نقدشوندگی و عمق بازار: ارزش معاملات روزانه بالا و حضور فعال بازارگردان، فاصله قیمت خرید و فروش (Spread) را به صفر نزدیک کند.
- انحراف کم از ارزش ذاتی: قیمت تابلوی صندوق باید همواره در محدوده مجاز NAV (کمتر از ۱ تا ۲ درصد فاصله) معامله شود.
- خطای ردیابی (Tracking Error) پایین: صندوق باید نرخ طلای ۲۴ عیار و دلار را با کمترین تأخیر زمانی بازتاب دهد.
اگر هدف شما پوشش ریسک تورم است نه نوسانگیری هیجانی، هرگز در صندوقی که حباب قیمتی بیش از ۵ درصد روی تابلو دارد سرمایهگذاری نکنید.
خالص ارزش داراییها (AUM)
بزرگ بودن اندازه صندوق یک مزیت استراتژیک است. صندوقهایی که ارزش دارایی آنها بیش از ۵ همت (۵ هزار میلیارد تومان) است، پایداری بیشتری در برابر خروج نقدینگی ناگهانی دارند. صندوقهای کوچک با سرمایه زیر ۵۰۰ میلیارد تومان، در زمان اصلاح بازار با مشکل نقدشوندگی و تغییرات شدید حباب قیمتی مواجه میشوند.
شکاف قیمتی یا حباب (P/NAV)
قیمت معامله روی تابلو باید تا حد امکان به NAV یا همان ارزش خالص دارایی نزدیک باشد. حباب مثبت بین ۲ تا ۵ درصد در زمان صعود بازار طبیعی است، اما خرید صندوقی با حباب بالای ۷ درصد، ریسک بازگشت قیمت به میانگین و ضرر میاندوره را افزایش میدهد.
هرچه میزان حباب یک صندوق کمتر یا به سمت اعداد منفی متمایل باشد، امنیت سرمایهگذاری افزایش مییابد؛ زیرا در این حالت شما دارایی را به قیمت واقعی یا حتی ارزانتر از ارزش ذاتی آن خریداری میکنید. برترین صندوق در هر لحظه، موردی است که کمترین فاصله قیمتی را با ارزش واقعی داراییهایش داشته باشد.
برای نمونه، صندوق جواهر با ثبت حباب منفی ۰.۱۶ درصد، یکی از بهینهترین گزینهها برای ورود به بازار محسوب میشود. این عدد نشاندهنده آن است که قیمت معاملاتی واحدها بر روی تابلو، حتی کمتر از ارزش واقعی طلاهای موجود در خزانه صندوق است و ریسک ریزش ناشی از تخلیه حباب در این نماد به حداقل رسیده است.
خرید در زمان حباب منفی، یک حاشیه امن برای سرمایهگذار ایجاد میکند تا در صورت اصلاح کلی بازار، افت کمتری را نسبت به صندوقهای دارای حباب مثبت تجربه کند.
نقدشوندگی و حجم معاملات روزانه
حجم معاملات روزانه باید به گونهای باشد که ورود و خروج شما بر قیمت تابلو اثر نگذارد (Slippage). برای یک سرمایهگذار با پورتفوی متوسط، صندوقی که میانگین حجم معاملات روزانه آن بیش از ۱۰۰ میلیارد تومان است، انتخاب امنتری محسوب میشود. قدرت بازارگردان در چیدن سفارشهای خرید و فروش با کمترین فاصله (Spread) یکی از شاخصهای کیفیت صندوق است.
ترکیب داراییهای صندوق
طبق قوانین سازمان بورس، صندوقهای طلا باید حداقل ۷۰ درصد دارایی خود را در گواهی سپرده طلا سرمایهگذاری کنند. اما تفاوت در نوع طلا است. برخی صندوقها تمرکز بیشتری بر «سکه طلا» دارند که حباب بالاتری دارد و برخی دیگر بر «شمش طلا» متمرکز هستند.
در زمان ثبات بازار، صندوقهای مبتنی بر شمش به دلیل حباب کمتر، نوسانات منطقیتری نسبت به گزینههای سکهمحور دارند. برای نمونه، صندوق جواهر با تمرکز بر گواهی شمش طلا توانسته است از تلاطمهای کاذب ناشی از حباب سکه فاصله بگیرد و بازدهی خود را به ارزش واقعی طلا نزدیکتر کند.
همچنین نسبت نقدینگی و اوراق با درآمد ثابت در پورتفوی صندوق نباید از ۲۰ درصد تجاوز کند؛ زیرا وزن بالای این داراییها باعث عقب ماندن صندوق از رالی صعودی طلا میشود. صندوقهایی که مدیریت فعال دارند با حفظ نسبت بالای طلا در سبد دارایی، تلاش میکنند بیشترین همبستگی را با رشد قیمت جهانی و داخلی طلا حفظ کنند.
خطای رهگیری (Tracking Error)
این شاخص نشان میدهد که بازدهی صندوق تا چه حد با بازدهی طلا منطبق است. صندوقی که مدیریت فعالی دارد، باید کمترین خطای رهگیری را نسبت به بازدهی سکه یا شمش در بازار فیزیکی داشته باشد. اگر طلا ۱۰ درصد رشد کند و صندوق تنها ۷ درصد بازدهی بدهد، نشاندهنده ضعف در مدیریت پورتفوی یا بالا بودن هزینههای داخلی صندوق است.
ساختار هزینهها
کارمزد معاملات در بورس ثابت و ۰.۱۲ درصد است، اما هزینههای مدیریتی که سالانه از داراییهای صندوق کسر میشود متغیر است. این هزینه معمولاً بین ۱ تا ۲ درصد سالانه متغیر است. برای سرمایهگذار بلندمدت، انتخاب صندوقی با هزینه مدیریت پایینتر (نزدیک به ۱ درصد) در بازه زمانی چند ساله، تاثیر معناداری بر بازدهی نهایی پورتفوی دارد.
محدودیت اصلی در تحلیل این پارامترها، تاخیر در بهروزرسانی NAV لحظهای است. سایتهای رسمی بورس NAV را بر اساس قیمت پایانی محاسبه میکنند، در حالی که قیمت طلا در بازار آزاد لحظهای تغییر میکند. بنابراین همواره باید NAV لحظهای را بر اساس قیمت زنده سکه و شمش محاسبه کنید تا در تله حباب گرفتار نشوید.
اگر میخواهید معیارهای اصلی را بشناسید، «مقایسه حباب صندوقهای طلا؛ کدام معیارها واقعاً مهم هستند؟» را ببینید.
بررسی عملکرد ۵ صندوق برتر بازار (بر اساس دادههای بورس تهران)
در این بخش عملکرد ۵ صندوق پیشرو را بر اساس متغیرهای بازدهی، حباب قیمتی و حجم معاملات روزانه در بورس تهران بررسی میکنیم. این تحلیل دادهمحور به شما کمک میکند تا تفاوت استراتژیهای مدیریت دارایی و میزان نقدشوندگی هر صندوق را پیش از سرمایهگذاری به دقت بسنجید.
صندوق طلای جواهر زاگرس (جواهر)
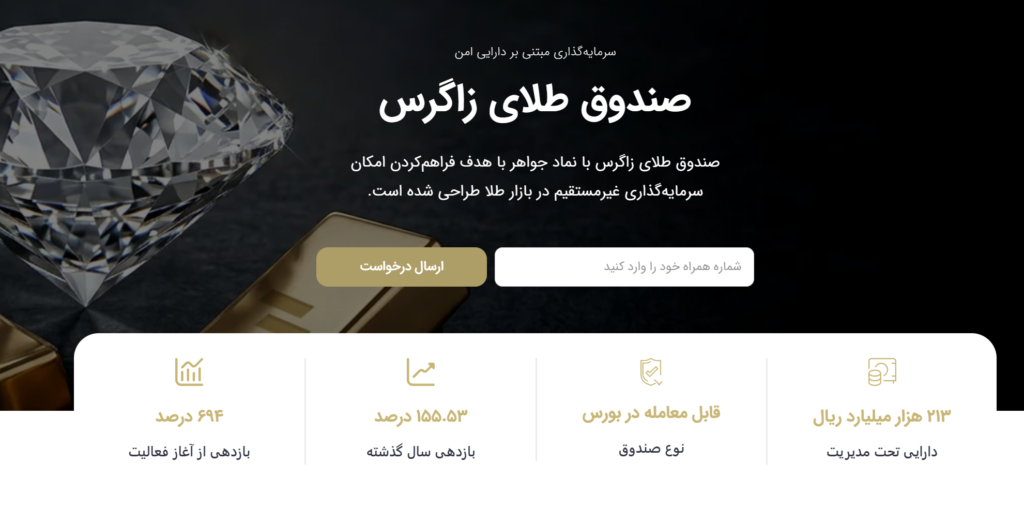
صندوق طلای جواهر زاگرس که با نماد «جواهر» در بازار سرمایه معامله میشود، از آبان ۱۴۰۲ فعالیت خود را زیر نظر شرکت سبدگردان زاگرس آغاز کرده است. این صندوق با دارایی تحت مدیریت (AUM) بیش از 213 هزار میلیارد تومان، یکی از صندوقهای بزرگ طلا در ایران محسوب میشود.
در بررسی عملکرد این صندوق، بازدهی 155 درصدی در بازه یکساله، نشاندهنده توانایی مدیریت دارایی در انطباق با نوسانات بازار طلا و ارز است. ساختار این صندوق به صورت ETF است که امکان معامله لحظهای را از طریق تمامی سامانههای معاملاتی کارگزاریها برای معاملهگران فراهم میکند.
نقطه تمایز اصلی صندوق جواهر در استراتژی پرتفوی آن نهفته است. اکثر صندوقهای طلا در بازار ایران به دلیل ماهیت ساختاری، وابستگی زیادی به سکه طلا دارند. این وابستگی باعث میشود قیمت واحدهای صندوق تحت تأثیر حباب سکه قرار گیرد و در زمان اصلاح بازار، نوسانات قیمتی شدیدی را تجربه کنند.
در مقابل، صندوق جواهر تمرکز اصلی پرتفوی خود را بر گواهی سپرده شمش طلا قرار داده است. از آنجایی که شمش طلا کمترین حباب را در بازار فیزیکی دارد، واحدهای صندوق جواهر نیز به ارزش ذاتی طلا نزدیکتر هستند. این ویژگی باعث میشود در زمان ریزش حباب سکه، صندوق جواهر پایداری بیشتری نسبت به سایر صندوقهای سکهمحور از خود نشان دهد.
از منظر هزینههای معاملاتی، صندوق جواهر یک ابزار بهینه برای سرمایهگذاران کوتاهمدت و بلندمدت است. کارمزد خرید و فروش در این صندوق حدود ۰.۰۲ درصد تعیین شده که در مقایسه با خرید مستقیم شمش یا سکه فیزیکی که هزینههای پنهان مانند اجرت ساخت و کارمزد فروشنده دارد، بسیار ناچیز است.
علاوه بر صرفه اقتصادی، تمامی درآمدهای حاصل از سرمایهگذاری در این صندوق مشمول معافیت مالیاتی است که این موضوع سود خالص سرمایهگذار را در مقایسه با سایر بازارهای دارایی افزایش میدهد. امنیت دارایی نیز از طریق پشتوانه فیزیکی شمش و سکه در خزانههای رسمی تضمین شده و ریسکهای فیزیکی نگهداری طلا را حذف میکند.
در نهایت باید توجه داشت که این صندوق به عنوان یک ابزار ضد تورمی برای حفظ ارزش پول پیشنهاد میشود. با این حال، ماهیت صندوقهای طلا به گونهای است که قیمت آنها تابعی از قیمت اونس جهانی طلا و نرخ دلار در بازار آزاد ایران است.
بنابراین، اگرچه تمرکز بر شمش طلا ریسک حبابهای کاذب سکه را به حداقل میرساند، اما همچنان ریسک سیستماتیک نوسانات بازار طلا پابرجاست. سرمایهگذاران باید با نگاه میانمدت و بلندمدت و بر اساس استراتژی مدیریت ریسک شخصی، وارد این بازار شوند.
- پشتوانه فیزیکی و کنترل حباب: سبد این صندوق عمدتاً از گواهی شمش طلا تشکیل شده است؛ این ساختار باعث شده حباب قیمتی آن در محدوده منفی ۰.۷۵ درصد (معامله زیر ارزش ذاتی) بماند و ریسک اصلاح ناشی از حباب سکه را به حداقل برساند.
- بهینهسازی هزینهها و مالیات: کارمزد معاملات در این صندوق حدود ۰.۰۲ درصد است که در مقایسه با سایر داراییها تقریباً صفر محسوب میشود. همچنین کل سود حاصل از سرمایهگذاری در آن طبق قوانین جاری بازار سرمایه، معاف از مالیات است.
- بازدهی و مدیریت دارایی: ثبت بازدهی ۲۱۶ درصدی در یک سال اخیر، نتیجه مدیریت فعال در نوسانات بازار است. این صندوق با پشتوانه ۱۷۵ هزار میلیارد ریال دارایی، امنیت سرمایهگذاری فیزیکی را با نقدشوندگی سریع بورس ترکیب کرده است.
- دسترسی و ساختار قانونی: این صندوق در قالب ETF (قابل معامله در بورس) فعالیت میکند. متقاضیان میتوانند پس از ثبتنام در سامانه سجام و دریافت کد بورسی، نماد «جواهر» را به سادگی در تمامی سامانههای معاملاتی خرید و فروش کنند.
مقایسه آماری و عملکردی صندوقهای منتخب طلا بر اساس آخرین دادههای تابلوی معاملات و گزارشهای میاندورهای در جدول زیر تدوین شده است. این دادهها بر اساس ارزش خالص داراییها (NAV)، بازدهی سالانه و وضعیت حباب قیمتی استخراج شدهاند تا امکان انتخاب بهینه فراهم شود.
داده های جدول زیر در تاریخ 23 خرداد استخراج شده اند.
| نماد صندوق | مدیر / سبدگردان | ارزش دارایی (AUM) یا معاملات | بازدهی یکساله | حباب قیمتی | تمرکز اصلی سبد |
| جواهر | سبدگردان زاگرس | ۱۷۵ هزار میلیارد ریال | ۲۱۶٪ | ۰.۱۶- درصد | شمش طلا |
| عیار | کارگزاری مفید | ۲,۱۵۵ هزار میلیارد ریال | ۱۶۱.۲۲٪ | نزدیک به صفر | سکه و شمش |
| درخشان | سبدگردان آبان | ۱۴۰ هزار میلیارد ریال | رتبه اول بازدهی | ۰.۳۴- درصد | شمش طلا |
| درنا | سبدگردان بورس آرکا | ۳.۵ میلیارد ریال (معاملات) | تازه تاسیس | ۰.۳۵+ درصد | طلا و نقره |
| رز | مشاور سرمایهگذاری ترنج | ۲۸۷.۵ میلیارد ریال (معاملات) | بالاتر از میانگین | ۰.۱۴- درصد | شمش و سکه |
| رزگلد | سبدگردان آرمان آتی | ۲۶ میلیارد ریال (معاملات) | همگام با بازار | ۰.۲۹+ درصد | سکه و شمش |
| ریتون | سبدگردان جام زرین پاد | ۱۵۴.۵ میلیارد ریال (معاملات) | همگام با بازار | ۰.۰۹+ درصد | سکه و شمش |
تحلیل دادههای جدول نشان میدهد صندوقهایی مانند جواهر و درخشان با تمرکز بر شمش طلا، موفق به حفظ حباب منفی شدهاند که ریسک خرید را در مقایسه با صندوقهای سکهمحور کاهش میدهد.
تفاوت صندوقهای شمشمحور و سکهمحور در بازار نزولی
سرمایهگذاری در طلا با دو متغیر اصلی نرخ دلار و انس جهانی تعیین میشود؛ اما صندوقهای سکهمحور یک متغیرِ «نامتقارن» دیگر هم دارند: حباب سکه. در فاز نزولی، این متغیر نه بهعنوان سود، بلکه بهعنوان اهرمِ فشار عمل میکند.
چرا صندوقهای سکهمحور در ریزشها آسیبپذیرترند؟
صندوقهای سکهمحور (ETFهای مبتنی بر سکه) بهشدت تحت تأثیر «حباب قیمت» هستند. حباب یعنی اختلاف ارزش بازاری سکه با ارزش طلای خالصِ (اونس + دلار) آن. در بازارهای صعودی، حباب میتواند تا ۲۰ الی ۳۰ درصد بازدهی مازاد ایجاد کند، اما در فاز اصلاحی (Correction)، این حباب با سرعتی بهمراتب بیشتر از قیمت طلای جهانی تخلیه میشود.
مکانیزم ریزش در صندوقهای سکهمحور:
- افت ذاتی: کاهش نرخ دلار یا اونس جهانی.
- افت حباب: فروکش کردن تقاضای هیجانی و بازگشت قیمت سکه به ارزش ذاتی.
- اثر مضاعف: سرمایهگذار شاهد افت دوگانه است که عمقِ ضرر را نسبت به طلای آبشده افزایش میدهد.
| فاکتور | صندوق سکهمحور (نماد هیجانی) | صندوق شمشمحور (مثل زاگرس/جواهر) |
|---|---|---|
| وابستگی قیمتی | نرخ طلا + هیجان بازار (حباب) | صرفاً نرخ طلای آبشده (شمش) |
| رفتار در اصلاح بازار | افت قیمت پایه + تخلیه حباب | افت قیمت پایه (تطابق با بازار جهانی) |
| میزان نوسان (Volatility) | بالا (High Beta) | متوسط (Low Beta) |
| شفافیت ارزشگذاری | غیرمستقیم (وابسته به ضربوسکه) | مستقیم (قیمت روز شمش) |
صندوق «جواهر»: مدیریت ریسک با تمرکز بر شمش
صندوق طلا «جواهر» با استراتژی تمرکز بر شمش، دقیقاً در نقطهای ایستاده است که صندوقهایی مثل «زاگرس» قرار دارند. این انتخاب هوشمندانه برای سرمایهگذاران بلندمدت است که میخواهند از نوساناتِ کاذبِ حبابِ سکه در امان بمانند.
چرا «جواهر» گزینه بهینهتری است؟
- حذف ریسک حباب: به دلیل ماهیت شمش، قیمت «جواهر» همواره با قیمت واقعی طلای آبشده در بازار فیزیکی همبستگی نزدیک دارد.
- دقت در ردیابی (Tracking Error): این صندوق نوسانِ «روانی» کمتری دارد و برای کسانی که بهدنبال پوشش تورمی هستند (نه سفتهبازیِ نوسانی)، گزینه مطمئنتری است.
- رفتار در بازارهای خنثی/نزولی: برخلاف سکه که در رکودِ معاملاتی ممکن است دچار «حباب منفی» یا نوسانات عجیب شود، «جواهر» رفتاری خطی و قابل پیشبینیتر دارد.
در زمانهایی که حباب سکه در بازار بیش از ۲۰ درصد است، ورود به صندوقهای سکهمحور ریسک بسیار بالایی دارد. در این مقاطع، صندوقهای شمشمحور مانند «جواهر» حکم پناهگاه را دارند؛ چرا که افتِ ناگهانیِ حباب، سرمایه شما را تهدید نمیکند.
اگر قصد دارید نوسانِ سبد طلای خود را مدیریت کنید، صندوقهای شمشمحور باید هسته مرکزی (Core) سبد باشند. صندوق «جواهر» با زیرساخت شمشمحور، ابزاری است که دقیقاً همین تعادل را برای سرمایهگذار حرفهای فراهم میکند؛ بازدهی منهایِ حبابهای غیرمنطقی.
فرمول محاسبه حباب صندوق طلا
برای اینکه بدانید آیا قیمت فعلی صندوق طلا در تابلوی معاملات بورس، قیمت منصفانهای است یا دچار حباب شده، استفاده از فرمول زیر ضروری است. این فرمول به شما کمک میکند تا فاصله قیمت بازار (قیمت تابلو) را با ارزش واقعی داراییهای صندوق (NAV ابطال) بسنجید.
فرمول محاسبه حباب
حباب به درصد از طریق معادله زیر به دست میآید:
فرمول دقیق محاسبه حباب صندوق طلا
حباب (%) = (NAV ابطال قیمت آخرین معامله−NAV ابطال)×100
تعریف اجزای فرمول
در این فرمول:
- قیمت آخرین معامله: همان عددی است که در لحظه در سامانه معاملاتی (TSETMC) برای نماد صندوق مشاهده میکنید.
- NAV ابطال (Net Asset Value): ارزش خالص داراییهای صندوق به ازای هر واحد است که نشان میدهد اگر امروز صندوق منحل شود، به ازای هر واحد چقدر پول به سرمایهگذار میرسد. این عدد را میتوانید از سایت فیپیران (fipiran.com) یا بخش اطلاعات صندوقها در وبسایتهای تحلیلی استخراج کنید.
تحلیل بازههای حباب
پس از محاسبه، عدد بهدستآمده را با این بازهها مقایسه کنید:
- بازده منفی ۱٪ تا مثبت ۲٪: این محدوده به عنوان محدوده «منطقی» یا «نرمال» شناخته میشود. نوسان در این بازه طبیعی است و نشاندهنده تعادل بین عرضه و تقاضا در بازار سرمایه است.
- حباب بالای ۳٪: وقتی حباب از ۳ درصد عبور میکند، یعنی خریداران با هیجان بیشتری نسبت به ارزش واقعی طلا در حال خرید هستند. خرید در این قیمتها پرریسک است، زیرا احتمال تخلیه حباب و کاهش قیمت (حتی بدون تغییر قیمت جهانی طلا یا دلار) وجود دارد.
- حباب منفی: اگر قیمت تابلو از NAV ابطال پایینتر باشد، به آن «دیسکانت» (Discount) یا حباب منفی میگویند. این موقعیت معمولاً فرصت خرید مناسبی است، مشروط بر اینکه صندوق نقدشوندگی لازم را داشته باشد و بازارگردان به درستی به وظایف خود عمل کند.
مثال اول: بازار در شرایط مثبت و متعادل
فرض کنید در تابلوی معاملاتی، قیمت آخرین معامله صندوق ۲۵,۵۰۰ تومان است و طبق آخرین بهروزرسانی فیپیران، NAV ابطال آن ۲۵,۰۰۰ تومان محاسبه شده است.
محاسبه:
((۲۵,۵۰۰ – ۲۵,۰۰۰) / ۲۵,۰۰۰) × ۱۰۰ = ۲٪
تحلیل: در این حالت، صندوق ۲ درصد حباب مثبت دارد. این عدد در بازه منطقی (منفی ۱ تا مثبت ۲ درصد) قرار دارد. بنابراین، قیمت تابلو با ارزش ذاتی داراییهای صندوق همخوانی دارد و خرید آن توجیه اقتصادی منطقی دارد.
مثال دوم: بازار در حباب منفی
فرض کنید هیجان فروش در بازار زیاد است و قیمت آخرین معامله به ۲۴,۷۵۰ تومان رسیده، در حالی که NAV ابطال همچنان ۲۵,۰۰۰ تومان است.
محاسبه:
((۲۴,۷۵۰ – ۲۵,۰۰۰) / ۲۵,۰۰۰) × ۱۰۰ = -۱٪
تحلیل: نتیجه منفی ۱ درصد نشاندهنده حباب منفی یا دیسکانت است. در این سناریو، شما در حال خرید واحدهایی هستید که ارزانتر از ارزش واقعی داراییهای داخل صندوق قیمتگذاری شدهاند. از دیدگاه تحلیل تکنیکال و بنیادی، این شرایط معمولاً فرصت ورود جذابی برای سرمایهگذار محسوب میشود، زیرا انتظار میرود قیمت در آینده به سمت NAV ابطال حرکت کند و اصلاح شود.
این دو مثال تفاوت بین یک خرید هیجانی و یک خرید مبتنی بر داده را نشان میدهد. اگر قیمت تابلو از حد بالاییِ ۲ درصد فاصله بگیرد و مثلاً به ۵ درصد برسد، حتی اگر اونس جهانی طلا رشد کند، خرید شما به دلیل وجود حباب بالا ریسک اصلاح قیمتی خواهد داشت. همیشه توصیه میشود قبل از ثبت سفارش خرید، این نسبت را به صورت لحظهای محاسبه کنید تا دچار خطای سرمایهگذاری نشوید.
راهنمای گامبهگام خرید صندوق طلای جواهر در بورس
خرید واحدهای این صندوق بدون نیاز به مراجعه حضوری و از طریق تمامی کارگزاریهای مجاز انجام میشود:
- احراز هویت سجام: ثبتنام و تکمیل احراز هویت الکترونیک در سامانه جامع اطلاعات مشتریان.
- دریافت دسترسی برخط: ثبتنام در یک کارگزاری رسمی و ورود به پنل معاملاتی.
- جستجوی نماد: تایپ نماد «جواهر» در نوار جستجوی دیدهبان بازار سرمایه.
- بررسی تابلو: مطابقت قیمت لحظهای تابلو با NAV ابطال جهت اطمینان از نبود حباب مازاد.
- ثبت سفارش: تعیین حجم و قیمت در بازه زمانی رسمی معاملات (۱۲:۰۰ الی ۱۵:۰۰ روزهای کاری).
استراتژی وزندهی به صندوق طلا در سبد سرمایهگذاری
سرمایهگذار حرفهای متناسب با اهداف مالی و درجه ریسکپذیری، نسبت طلا را در پورتفوی تعیین میکند:
- سبد محافظهکار: اختصاص ۱۰ تا ۱۵ درصد دارایی کل به نماد جواهر جهت مهار اثرات تورمی.
- سبد متعادل: تخصیص ۲۰ تا ۳۰ درصد به صندوق شمشمحور برای تعادل میان سهام و درآمد ثابت.
- سبد تهاجمی: بالا بردن سهم طلا تا سقف ۵۰ درصد در دورههای جهش تورمی یا تنشهای ارزی.
مقایسه جامع صندوق طلا با روشهای سنتی خرید طلا
جدول زیر هزینهها، ریسکها و قابلیتهای صندوق طلای بورس را در مقایسه با بازار فیزیکی نشان میدهد:
| متغیر | صندوق طلای بورسی (جواهر) | طلای آبشده | سکه تمام بهار | طلای زینتی |
|---|---|---|---|---|
| کارمزد کل | ۰.۰۲ درصد | ۱ تا ۲ درصد | ۱ تا ۲ درصد | ۷ تا ۲۵ درصد |
| اصالت و عیار | تضمین خزانهداری بورس کالا | ریسک عیار پایین و تقلب | ریسک سکههای غیربانکی | استاندارد صنفی |
| ریسک سرقت | صفر (مالکیت الکترونیک) | بالا | بسیار بالا | بالا |
| حباب قیمتی | نزدیک به صفر (شمشمحور) | صفر تا اندک | ۱۰ تا ۳۰ درصد | حباب ساخت و سود فروشنده |
| حداقل ورود | ۵۰۰ هزار تومان | حداقل ۵ میلیون تومان | قیمت یک عدد سکه | هزینه حداقل یک گرم |
| مالیات | ۱۰۰ درصد معاف | ریسک بررسی تراکنش بانکی | معاف در خریدهای خرد | مشمول مالیات بر ارزش افزوده |
سخن آخر
سرمایهگذاری در صندوقهای طلا کارآمدترین مسیر برای پوشش ریسک تورم بدون دغدغههای امنیتی و هزینههای جانبی خرید فیزیکی است. موفقیت در این بازار متوقف بر رصد مستمر سه فاکتور دارایی تحت مدیریت (AUM)، حجم معاملات روزانه و نوع دارایی پایه (شمش یا سکه) است.
دادههای بورس تهران نشان میدهند صندوقهای بزرگ مانند جواهر با دارایی بیش از ۱۷.۵ همت و درخشان با دارایی بیش از ۱۴ همت، بالاترین میزان نقدشوندگی را تضمین میکنند. بررسی دقیق انحراف قیمت از ارزش ذاتی (NAV) که در محدوده منفی ۱ تا مثبت ۲ درصد به عنوان مرز ایمن خرید شناخته میشود، مانع از ورود در قیمتهای حبابی بازار میگردد.
در نهایت، با وجود پتانسیل بازدهی بالا، این ابزارها همواره تحت تاثیر متغیرهای کلان از جمله نرخ دلار آزاد و اونس جهانی طلا هستند و ریسک سیستماتیک نوسانات قیمت ارز همچنان برای آنها پابرجا است.