
حساب سپرده، قرارداد مالی و حقوقی میان شما و بانک است که بر اساس آن، وجه نقد در ازای نگهداری امن، دریافت خدمات یا کسب سود به بانک سپرده میشود. در این مقاله به زبان ساده بررسی میکنیم که این رابطه بر پایه عقد وکالت چگونه سود میسازد، انواع حسابها چه تفاوتی دارند و هنگام انتخاب بین سپرده یا صندوقهای بورسی چه نکاتی را باید در نظر بگیرید.
خلاصه:
- تفاوت ماهیت: حساب جاری برای انجام امور روزمره و بدون سود است، اما حساب سپرده برای حفظ ارزش پول و کسب سود طراحی شده است.
- قانون محاسبه سود: در سپردههای کوتاهمدت عادی، سود بر اساس «کمترین مانده ماهانه» حساب شما محاسبه میشود.
- نرخ شکست: پیش از برداشت زودهنگام از سپردههای مدتدار، حتماً از میزان «جریمه نرخ شکست» مطلع شوید، زیرا سود دریافتی شما را به شدت کاهش میدهد.
- تضمین اصل سرمایه: سپردهگذاری در بانک، ریسک نکول صفر دارد و اصل پول شما تحت ضمانت شبکه بانکی است.
- مقایسه با بورس: اگر به نقدشوندگی بالا بدون جریمه نیاز دارید، صندوقهای درآمد ثابت گزینه منعطفتری نسبت به سپردههای بانکی محسوب میشوند.
حساب سپرده چیست؟
بر اساس قوانین بانکداری بدون ربا، رابطه مشتری با بانک در سپردههای سرمایهگذاری بر پایه عقد وکالت شکل میگیرد؛ به این معنا که بانک به عنوان وکیل سپردهگذار، منابع مالی تجمیعشده را در قالب تسهیلات و طرحهای اقتصادی به کار میگیرد.
منافع حاصل از این فعالیتهای اقتصادی پس از کسر حقالوکاله بانک، به صورت سود علیالحساب و قطعی به حساب سپردهگذار واریز میشود.
در سپردههای غیرسرمایهگذاری مانند حسابهای جاری یا پسانداز عادی، بانک صرفاً بر پایه عقد امانت متعهد به حفظ اصل سرمایه و بازپرداخت آن در هر زمان است.
برای آشنایی دقیق با ساختار حسابهای بانکی و مدارک مورد نیاز، مطالعه مطلب «انواع سپرده های بانکی چیست؟ معرفی کامل و شرایط افتتاح» توصیه میشود.
تفاوت حساب سپرده با حساب معاملاتی و جاری
حسابهای بانکی بر اساس هدف افتتاح، نوع کارکرد و نحوه دسترسی به منابع تفکیک میشوند. حساب جاری و معاملاتی ابزاری برای مدیریت دریافت و پرداختهای روزمره، انتقال وجه پربسامد و استفاده از دستهچک است که سودی به موجودی آن تعلق نمیگیرد.
در مقابل، حسابهای سپرده سرمایهگذاری برای نگهداری میانمدت یا بلندمدت وجه با هدف حفظ ارزش دارایی و دریافت سود طراحی شدهاند.
در جدول زیر، این دو نوع حساب را از منظر کاربرد و محدودیتهای اجرایی مقایسه کردهایم تا تفاوت عملکردی آنها شفافتر شود:
| معیار مقایسه | حساب جاری و معاملاتی | حساب سپرده سرمایهگذاری |
| هدف اصلی | تسهیل پرداختها و مبادلات روزمره | حفظ ارزش پول و کسب سود دورهای |
| تعلق سود | معمولاً بدون سود | دارای سود علیالحساب مشخص |
| ابزار دسترسی | کارت بانکی، دستهچک، درگاههای پرداخت | دفترچه، کارت بدون چک یا حساب مسدود |
| محدودیت برداشت | برداشت آنی بدون جریمه یا کاهش بازدهی | احتمال جریمه یا کاهش سود در صورت برداشت زودهنگام |
| نقدشوندگی | بسیار بالا و لحظهای | متوسط تا محدود بسته به مدت قرارداد |
انواع حساب سپرده بانکی در ایران
شبکه بانکی ایران ساختار حسابهای سپرده را بر اساس قوانین بانکداری بدون ربا به دو شاخه اصلی تقسیم کرده است: سپردههای قرضالحسنه و سپردههای سرمایهگذاری مدتدار.
تفاوت بنیادین این دو گروه در انگیزه افتتاح، نحوه مدیریت منابع توسط بانک و تعلق یا عدم تعلق سود به مانده حساب است.
سپرده قرضالحسنه (جاری و پسانداز)
سپردههای قرضالحسنه در دسته حسابهای بدون سود قرار دارند و با دو هدف مجزا افتتاح میشوند:
- سپرده قرضالحسنه جاری: ابزاری عملیاتی برای افراد و صاحبان کسبوکار جهت تسهیل مبادلات مالی روزمره است. مهمترین ویژگی این حساب، امکان صدور دستهچک، اتصال به درگاههای پرداخت، پایانههای فروشگاهی و کارتهای نقدی است. موجودی این حساب کاملاً نقدشونده است و در هر لحظه بدون محدودیت قابل برداشت یا انتقال خواهد بود.
- سپرده قرضالحسنه پسانداز: این حساب با هدف مشارکت در امور عامالمنفعه، ایجاد سابقه بانکی برای دریافت تسهیلات خرد یا شرکت در قرعهکشیهای سالانه جوایز بانکی باز میشود. به این حساب سودی تعلق نمیگیرد، اما ابزارهای پایه مانند کارت نقدی و همراه بانک برای جابهجایی موجودی در دسترس مشتری قرار دارد.
سپرده سرمایهگذاری کوتاهمدت (عادی و ویژه)
سپردههای سرمایهگذاری کوتاهمدت برای افرادی طراحی شدهاند که مایلند علاوه بر دسترسی مداوم به دارایی خود، بازدهی دورهای نیز دریافت کنند:
- کوتاهمدت عادی: این حسابها انعطافپذیری بالایی دارند؛ مشتری میتواند روزانه بدون محدودیت واریز و برداشت انجام دهد و کارت نقدی متصل به حساب داشته باشد. طبق مصوبات بانک مرکزی، سود این حسابها بر اساس حداقل موجودی در طول ماه محاسبه شده و در پایان هر ماه شمسی به حساب واریز میشود.
- کوتاهمدت ویژه (۳ ماهه یا ۶ ماهه): در این طرحها، سپردهگذار متعهد میشود مبلغ مشخصی را برای بازهای کمتر از یک سال نزد بانک نگهداری کند. در ازای محدودیت برداشت در این دوره مشخص، نرخ سود پرداختی نسبت به کوتاهمدت عادی بالاتر است.
سپرده سرمایهگذاری بلندمدت (یکساله، دوساله و بیشتر)
سپردههای سرمایهگذاری بلندمدت بر پایه قفل شدن سرمایه در یک بازه زمانی معین (معمولاً یک تا سه سال) شکل میگیرند. سازوکار این حسابها به این صورت است:
- تعهد متقابل طرفین: سپردهگذار متعهد میشود در طول دوره قرارداد اصل سرمایه را برداشت نکند؛ در مقابل، بانک متعهد میشود بالاترین نرخ سود مجاز شبکه بانکی را در مواعد ماهانه پرداخت کند.
- عدم اتصال به ابزارهای پرداخت: این حسابها معمولاً کارت بانکی یا دستهچک ندارند و صرفاً دارای یک شماره حساب برای واریز سود ماهانه به حسابی دیگر هستند.
- جریمه خروج زودهنگام: در صورتی که مشتری پیش از سررسید قرارداد نیاز به برداشت اصل پول پیدا کند، مشمول جریمه کاهش نرخ سود یا اصطلاحاً «نرخ شکست» میشود.
حسابهای سپرده ارزی و طلا
حسابهای سپرده ارزی و طلا راهکاری برای نگهداری امن داراییهای غیرریالی و پوشش ریسک نوسانات ارزی به شمار میروند:
- سپردههای ارزی: بر پایه ارزهای رایج بینالمللی (نظیر یورو یا دلار) افتتاح میشوند. این حسابها به صورت دیداری (بدون سود با امکان واریز و برداشت) یا مدتدار ارزی (با پرداخت سود مشخص به همان ارز) تعریف میشوند. برداشت از این حسابها بر اساس شرایط ارزی، به صورت اسکناس یا حواله انجام میپذیرد.
- سپردهها و گواهیهای طلا: ابزاری جایگزین برای نگهداری فیزیکی طلا و سکه هستند که امنیت دارایی را بدون ریسک سرقت تأمین میکنند و ارزش آنها متناسب با نرخ روز بازار طلا تغییر میکند.
نحوه محاسبه سود سپرده بانکی
محاسبه سود بانکی در شبکه بانکی ایران از قواعد و فرمولهای استانداردی پیروی میکند که درک آنها به برنامهریزی مالی دقیقتر کمک خواهد کرد:
فرمول پایه محاسبه سود
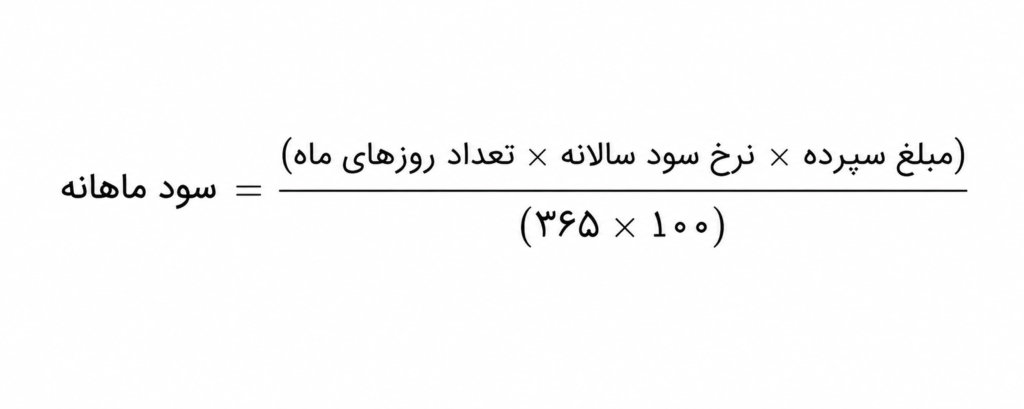
برای محاسبه سود ماهانه یک سپرده، از رابطه ریاضی زیر استفاده میشود:
روش محاسبه در سپردههای کوتاهمدت
طبق دستورالعملهای بانک مرکزی (Central Bank)، محاسبه سود در سپردههای کوتاهمدت معمولاً بر اساس «کمترین مانده حساب» در طول یک ماه شمسی انجام میگیرد. این بدان معناست که واریز یا برداشتهای انجام شده در میانه ماه، تأثیری بر افزایش مبلغ سود ماهانه نخواهند داشت.
نحوه محاسبه در سپردههای بلندمدت
در حسابهای بلندمدت، فرآیند محاسبه متفاوت است؛ در این نوع سپردهها، سود بر اساس مبلغ ثابت و نرخ سود توافقشده برای کل دوره، محاسبه شده و در فواصل زمانی مشخص (سررسید) به حساب شما واریز میشود.
اگر در انتخاب میان حسابهای سپردهگذاری عادی و گواهی سپرده دچار تردید هستید، بررسی تخصصی «گواهی سپرده چیست؟ تفاوت سپرده با گواهی سپرده چیست؟» به شما در تصمیمگیری کمک خواهد کرد.
جریمه برداشت زودتر از موعد (شکستن سپرده) چیست؟
هنگامی که یک حساب سپرده مدتدار (بلندمدت یا کوتاهمدت ویژه) افتتاح میشود، بانک بر اساس تعهد زمانی مشتری مبنی بر ماندگاری پول، برنامهریزی تسهیلاتی انجام میدهد.
اگر مشتری پیش از تاریخ سررسید مندرج در قرارداد اقدام به ابطال یا برداشت بخشی از وجه کند، مشمول قاعدهای تحت عنوان «نرخ شکست» میشود:
- مبنای اعمال نرخ شکست: بانک نرخ سود پرداختی را به نرخهای پایینتر (معمولاً کوتاهمدت) تعدیل کرده و مابهالتفاوت آن را از سودهای پرداختشده یا اصل مبلغ کسر میکند.
- تاثیر زمان بر جریمه: هرچه زمان ابطال به سررسید نهایی نزدیکتر باشد، سود کمتری کسر میشود؛ اما خروج زودهنگام در ماههای ابتدایی، منجر به جریمه سنگینتری خواهد شد.
- حداقل ماندگاری: طبق قوانین بانکی، سپرده باید حداقل یک ماه کامل نزد بانک باقی بماند تا مشمول تعلق سود شود.
مزایا و ریسکهای نگهداری پول در حساب سپرده
انتخاب حساب سپرده برای مدیریت دارایی نیازمند بررسی واقعبینانه مزایا و محدودیتهای آن است؛ این ابزار مالی متناسب با اهداف کوتاهمدت یا ریسکگریزی طراحی شده و کارکرد متفاوتی نسبت به بازارهای دارایی دارد.
مزایا: امنیت فیزیکی، نقدشوندگی و ریسک نکول صفر در نظام بانکی
سپردهگذاری در شبکه بانکی واجد ویژگیهای ساختاری مهمی است که برای مدیریت وجوه نقد کاربرد دارد:
- امنیت فیزیکی دارایی: نگهداری وجوه در بانک خطرات نگهداری فیزیکی پول نقد، طلا یا ارز (نظیر سرقت، مفقودی یا آسیب فیزیکی) را به طور کامل حذف میکند.
- تضمین اصل سرمایه: طبق قوانین پولی و بانکی کشور و نظارت بانک مرکزی، تعهد بازپرداخت اصل سپردهها تحت ضمانت شبکه بانکی و صندوق ضمانت سپردهها قرار دارد؛ از این رو ریسک نکول (عدم بازپرداخت اصل پول) در این ساختار نزدیک به صفر است.
- دریافت درآمد دورهای و باثبات: بر خلاف بازارهای پرنوسان، سود سپردههای مدتدار به صورت ماهانه، بدون تاخیر و با نرخ مشخص و قطعی واریز میشود.
- نقدشوندگی بالا: دسترسی به بخش عمده منابع در کوتاهمدت امکانپذیر است و حتی در حسابهای بلندمدت نیز با پذیرش نرخ شکست، امکان نقد کردن دارایی در کوتاهترین زمان وجود دارد.
محدودیتها: نرخ بهره واقعی منفی و فرسایش در برابر تورم
در کنار امنیت بالا، سپردهگذاری بانکی دارای محدودیتهای اقتصادی بنیادینی است که باید در افقهای زمانی میانمدت و بلندمدت مدنظر قرار گیرد:
- پدیده نرخ بهره واقعی منفی: هنگامی که نرخ تورم عمومی اقتصاد از نرخ سود اسمی مصوب بانکها فراتر میرود، «نرخ بهره واقعی» منفی میشود؛ یعنی بازدهی عددی حساب، توان پوشش افت ارزش پول را ندارد.
- فرسایش قدرت خرید: با وجود حفظ ارزش اسمی و اضافه شدن سود ماهانه، قدرت خرید واقعی دارایی نقدی در مواجهه با تورم سالانه کاهش مییابد.
- نامناسب بودن برای افق بلندمدت: سپرده بانکی ابزاری برای مدیریت نقدینگی، پرداختهای روزمره یا ایجاد صندوق اضطراری است؛ اما از منظر اقتصاد مالی، ابزار مناسبی برای رشد دارایی و پوشش ریسک تورم در افق چندساله به شمار نمیرود.
مدارک، شرایط و مراحل افتتاح حساب سپرده
افتتاح حساب سپرده در شبکه بانکی کشور از دو مسیر سنتی (مراجعه به شعب) و دیجیتال (نئوبانکها و اپلیکیشنهای بانکی) انجام میشود. برای طی شدن صحیح فرآیند، متقاضی باید شرایط عمومی و مدارک هویتی معتبر را ارائه دهد.
شرایط عمومی و مدارک موردنیاز
بر اساس دستورالعملهای بانک مرکزی، احراز هویت دقیق پیششرط افتتاح هر نوع حساب بانکی است:
- مدارک هویتی: اصل کارت ملی هوشمند (یا رسید معتبر ثبتنام کارت ملی) به همراه اصل شناسنامه برای متقاضیان الزامی است.
- اطلاعات سکونتی و کد پستی: ارائه کد پستی دهرقمی معتبر و ثبتشده در سامانه املاک و اسکان جهت تایید نشانی پستی متقاضی ضروری است.
- شماره همراه منطبق بر کدملی: سیمکارت فعال متقاضی باید به نام خود شخص ثبت شده باشد (تطابق کدملی و شماره همراه از طریق سامانه شاهکار).
- حداقل موجودی اولیه: برای افتتاح انواع حساب، حداقل مبلغ ریالی مشخصی (متناسب با دستورالعمل هر بانک) جهت فعالسازی اولیه حساب دریافت میشود.
- شرایط افراد زیر ۱۸ سال: افتتاح حساب برای افراد زیر ۱۸ سال از طریق ولی قهری (پدر یا جد پدری) یا قیم قانونی با ارائه مدارک هویتی هر دو طرف امکانپذیر است؛ همچنین افراد بالای ۱۵ سال تمام میتوانند به صورت مستقل اقدام به افتتاح حساب قرضالحسنه پسانداز بدون حق برداشت چک کنند.
مراحل افتتاح حساب؛ تفاوت روش حضوری و نئوبانکها
فرآیند اجرایی افتتاح حساب بسته به شیوه انتخابی تفاوتهایی در زمان و مراحل دارد:
- روش حضوری (شعب بانکی): متقاضی با همراه داشتن مدارک فیزیکی به یکی از شعب بانک مراجعه کرده، فرمهای مربوط به نوع قرارداد سپرده را تکمیل و امضا میکند و پس از ثبت اطلاعات در سامانه و واریز وجه اولیه، دفترچه یا کارت بانکی صادر و تحویل داده میشود.
- روش آنلاین (نئوبانکها و سامانههای دیجیتال): تمام فرآیند از طریق نصب اپلیکیشن بانک انجام میشود؛ متقاضی تصویر مدارک را بارگذاری کرده، احراز هویت بیومتریک (ارسال ویدیوی زنده تطبیق چهره) را تکمیل میکند و پس از استعلام آنلاین، حساب افتتاح شده و کارت فیزیکی از طریق پست به نشانی ثبتشده ارسال میگردد.
حساب سپرده بانکی یا صندوق با درآمد ثابت؟
برای افرادی که به دنبال سرمایهگذاری با ریسک حداقلی و دریافت بازدهی باثبات هستند، «حسابهای سپرده بانکی» و «صندوقهای سرمایهگذاری با درآمد ثابت (Fixed Income)» دو گزینه اصلی به شمار میروند.
اگرچه هر دو ابزار ماهیتی کمریسک دارند، اما از نظر ساختار سوددهی، انعطاف در نقدشوندگی و جریمه خروج تفاوتهای ساختاری مهمی دارند.
برای درک بهتر تفاوتهای عملکردی، این دو ابزار بر اساس معیارهای مالی کلیدی در جدول زیر مقایسه شدهاند:
| معیار مقایسه | حساب سپرده بانکی (مدتدار) | صندوق سرمایهگذاری با درآمد ثابت |
| ماهیت بازدهی | نرخ سود علیالحساب مصوب بانک مرکزی | بازدهی روزشمار متناسب با پرتفوی اوراق و سپرده |
| نرخ شکست (جریمه خروج) | دارد (کاهش نرخ سود در صورت برداشت زودهنگام) | ندارد (بدون جریمه ابطال در هر زمان) |
| نحوه محاسبه سود | ماهشمار یا سالانه با زمانبندی واریز مشخص | محاسبه و انباشت روزشمار در ارزش هر واحد (NAV) یا واریز ماهانه |
| سطح ریسک | نزدیک به صفر (تضمین اصل سرمایه در شبکه بانکی) | بسیار پایین (تحت نظارت سازمان بورس و اوراق بهادار) |
| کارمزد تراکنش | معمولاً فاقد کارمزد واریز و برداشت | دارای کارمزد بسیار جزئی در زمان صدور یا ابطال واحدها |
| نقدشوندگی | برداشت آنی (با اعمال جریمه شکست) | تسویه نقدی ظرف ۱ الی ۲ روز کاری از طریق سامانه سجام یا کارگزاری |
انتخاب میان این دو گزینه به اولویت شما بستگی دارد؛ سپردههای بانکی برای امور روزمره و افتتاح سریع مناسبترند، در حالی که صندوقهای درآمد ثابت به دلیل محاسبه روزشمار و نبود نرخ شکست، گزینه منعطفتری برای سرمایهگذاری کوتاهمدت بدون ریسک هستند.
سخن آخر
حساب سپرده بانکی یکی از امنترین و در دسترسترین ابزارهای مالی برای مدیریت وجوه نقد، ایجاد صندوق اضطراری و مهار نوسانات پرریسک بازارهاست.
با این حال، با توجه به اثر تورم و احتمال منفی شدن نرخ بهره واقعی در اقتصاد، انتخاب میان انواع حسابهای کوتاهمدت، بلندمدت یا جایگزینهایی مانند صندوقهای با درآمد ثابت، کاملاً به افق زمانی سرمایهگذاری، نیاز شما به نقدشوندگی آنی و میزان حساسیتتان نسبت به جریمه نرخ شکست بستگی دارد.
پیش از افتتاح حساب، متناسب با هدف مالی خود، مناسبترین قالب حقوقی و زمانی را انتخاب کنید.